Apranga – 2026. aasta III kvartali tulemuste analüüs
Apranga EBITDA kasvas aastavõrdluses 17,6% ehk 15,9 miljoni euroni, ületades meie prognoosi. Leedu teise pensionisamba reformi järelmõju ja marginaalide normaliseerumine järgmisel aastal. Kordame hinnasihti 4 eurot ja neutraalset soovitust.
Silmapaistvad tulemused
Kolmandas kvartalis kasvas kontserni kaupluste müük aastavõrdluses jõuliselt 8,8% ehk 89,4 miljoni euroni. Suuremale müügile Leedus (+11,1% aastavõrdluses) järgnes ka tugev kasv Lätis (+6,1% aastavõrdluses) ja Eestis (+4,3% aastavõrdluses).
Müügi kasv, paranenud brutokasumlikkus (aastakasv 0,4 protsendipunkti, 45,9%ni) ja hästi kontrollitud tegevuskulud (vaid 3,5% aastakasv) kergitasid EBITDAt aastavõrdluses 17,6% ehk 15,9 miljoni euroni, mis ületas meie prognoosi 18,2%. Meie hinnangul on suurepäraste tulemuste taga oodatust väiksemad tegevuskulud ja tugev brutokasumlikkus.
Teel kõrgustesse
Kolmandas kvartalis saavutas Apranga brutomarginaali kasvu kõigis kolmes riigis, sealjuures oli esikohal ettevõtte suurim ehk Leedu turg (aastakasv +0,8 protsendipunkti, 45,8%ni). Usume, et sellel on kaks põhjust.
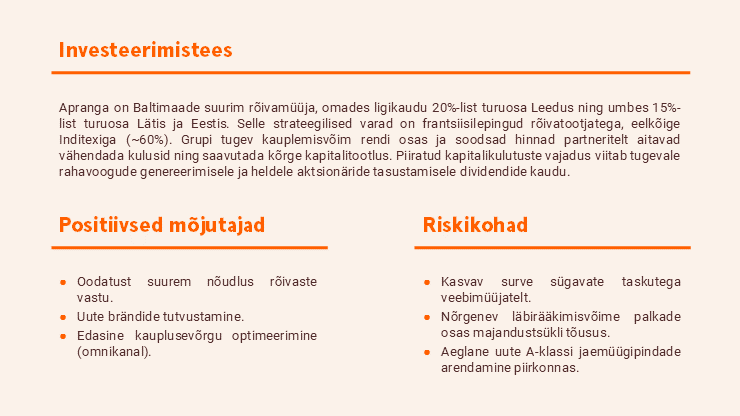
Esiteks tuleneb 55–60% Apranga müügist Inditexiga sõlmitud frantsiisilepingutest. Viimane hangib ligikaudu 45–50% lõpptoodete valmistamiseks vajalikest materjalidest Euroopast ja selle vahetus läheduses asuvatelt nn lähiturgudelt, mis vähendab mõnevõrra ettevõtte sõltuvust materjalide kulukamast transpordist Aasiast.
Teiseks sai Apranga suurim turg Leedu kasu teise pensionisamba reformist, mis muutis tarbijad inflatsiooni suhtes vähem tundlikuks. Sellepärast ei tundnud kontsern suurt vajadust teha müügi edendamiseks liigseid allahindlusi.
Siiski ei pruugi soodne olukord püsida, kuna järgmisel aastal hakkab teise pensionisamba reformi järelmõju vaibuma ja marginaalid normaliseeruvad (rõivaste hinnatõus jõuab järele).
Kordame neutraalset soovitust
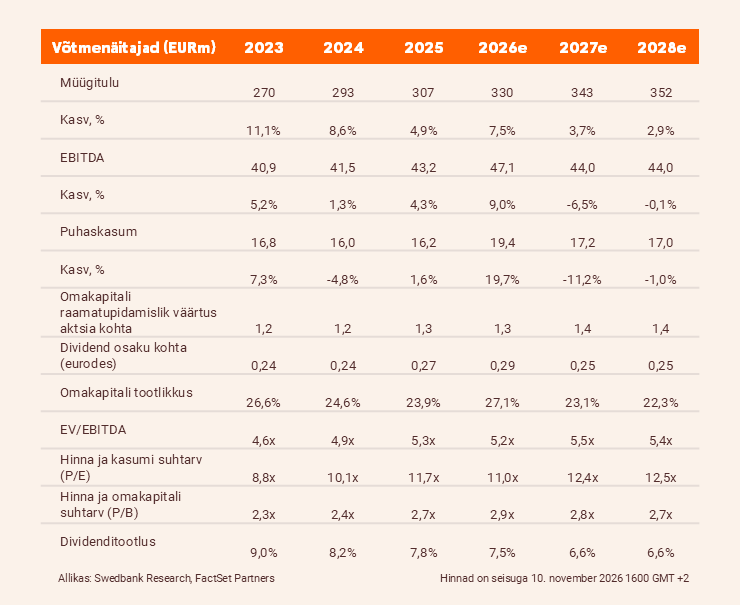
Jätame 2026. aasta müügiprognoosi 330 miljoni euro juurde, mis on kooskõlas kontserni kavandatud müügiga (ilma käibemaksuta). Samal ajal kergitame 2026. aasta EBITDA prognoosi 3% ehk 47,1 miljoni euroni (varem 45,8). Meie pikaajalised prognoosid jäid aga samaks.
Seega jätame hinnasihi 4 euro tasemele, mis hindab Aprangat 5,6x 2026. aasta EV/EBITDA ning 11,4x P/E juures. Kordame neutraalset soovitust, kuid juhime tähelepanu 2026. aasta prognoositavale dividendile 0,29 eurot aktsia kohta, mis teeb tootluseks umbes 7,5%.
Juriidiline ja avalikustamisele kuuluv teave.
Tutvu teiste ettevõtete analüüsidega meie blogis.
Aruanne on koostatud seisuga 10.11.2026 kell 10.36 ja avaldatud 10.11.2026 kell 10.36.