Tallinna Sadam – 2026. aasta II kvartali tulemuste analüüs
Tallinna Sadama EBITDA kahanes aastavõrdluses 1,7 miljoni euro võrra 14,2 miljoni euroni (10,6% aastalangus). Ettevõte sõlmis uue prahtimislepingu Lõuna-Aafrikas 2027. aastal. Korrigeerime hinnasihi 1,3 euroni (varem 1,35 eurot) ja kordame soovitust „neutraalne“.
Kõike segavat eirates
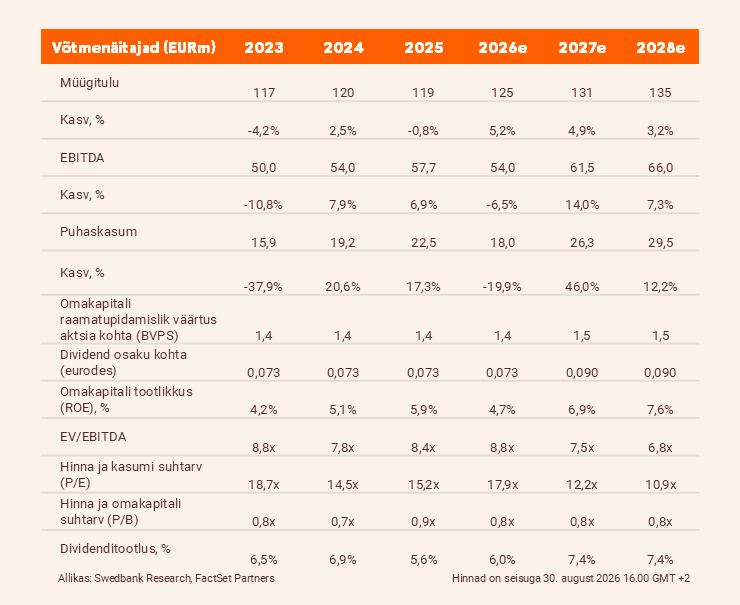
Teises kvartalis kasvas Tallinna Sadama müügitulu aastavõrdluses 5,4% ehk 31,1 miljoni euroni, mis oli meie prognoosile üsna lähedal. EBITDA kahanes eelmise aasta sama perioodiga võrreldes 1,7 miljoni euro võrra 14,2 miljoni euroni (aastalangus 10,6%) ning vastas meie ootustele.
Kui jätta 2025. aasta teise kvartali tulemusest välja kinnisvara müügist saadud erakorraline tulu ja ebatõenäoliselt laekuvate nõuete eraldiste tühistamine ning 2026. aasta teise kvartali tulemusest ühekordsed remondikulud, oleks korrigeeritud EBITDA olnud mõlemal perioodil ligikaudu 14,5 miljonit eurot ehk aastaga võrreldes üldjoontes samal tasemel, hoolimata kütusekulude järsust tõusust.
Puhaskasum kahanes lõpuks aastavõrdluses 2 miljoni euro võrra 1,4 miljonile eurole (59% aastalangus) ning jäi meie prognoosile kõrgemate amortisatsioonikulude tõttu 0,4 miljoni euro võrra alla.
Üks tõrvatilk ei riku meepotti
Tallinna Sadam sõlmis uue 45-päevase lepingu Botnica prahtimiseks Lõuna-Aafrikas alates 2027. aasta maist. Meie eelduste järgi prahitakse Botnica 60 000 euro eest päevas, mis on kooskõlas praeguste avamererajatiste käivitusetapi teeninduslaevade (CSOV) hetkehindadega.
Samas on Baffinland Iron Mines Corporation rahalistes raskustes, mistõttu on tellimuspõhine laevade prahtimine aastatel 2027–2028 hoolimata kehtivast optsioonilepingust vähem tõenäoline.
Teisalt käivitas nafta- ja gaasitööstuse reguleerimise eest vastutav Ühendkuningriigi asutus North Sea Transition Authority (NSTA) uue algatuse, mille eesmärk on hakata puuraukude lõplikuks kõrvaldamiseks kasutama puurplatvormide asemel mitmeotstarbelisi laevu, kuna see võimaldaks vähendada kulusid ligikaudu 30%, säästa aega ja vähendada heitkoguseid (NSTA, 13.08.2026). See areng võib suurendada nõudlust mitmeotstarbeliste abilaevade järele ning anda Botnicale tulevikus tööd.
Kärpisime hinnasihti 1,3 euroni (varem 1,35 eurot) ja kordame soovitust „neutraalne“
Meie praeguse prognoosi järgi peaksid aktsia kohta makstavad dividendid jääma 2026. aastal aastavõrdluses stabiilseks (0,073 eurot võrreldes varasema eeldatud 0,08 euroga). Siiski pakuvad isegi stabiilsed dividendid 6% tootlust, võrreldes pikaajalise keskmisega, mis on 5,6%.
Korrigeerime oma hinnasihti 1,3 euroni, mis hindab Tallinna Sadamat 9,1-kordse EV/EBITDA ning 0,9-kordse P/B juures (vastavad pikaajalised keskmised on 9,6x ja 1,1x). Kordame oma soovitust „neutraalne“.
Juriidiline ja avalikustamisele kuuluv teave.
Tutvu teiste ettevõtete analüüsidega meie blogis.
Aruanne on koostatud seisuga 27.08.2026 kell 12.40 ja avaldatud 27.08.2026 kell 12.40.